住宅ローンの借入額を家計から逆算する|返済・生活費・手元資金の配分
「住宅ローンはいくら借りれば無理なく返せる?」「頭金と手元に残す貯蓄はどう分ければよい?」
借りられる金額が分かっても、子育てや働き方の変化を考えると、その額を使ってよいか迷うのではないでしょうか。
住宅ローンの借入額は、生活費・住まいの維持費・将来の支出を残した家計から考えます。頭金に使う額と手元資金を分け、収入や金利を変えた試算も踏まえて判断します。
この記事では新築を検討する方へ、返済と生活費を比べる手順や借入条件の試算例、相談前に整理する資金の内容を説明します。
毎月の支出と今後の予定を書き出し、家族が続けたい暮らしに合う返済の条件を整理してみてください。
目次
住宅ローンの返済額は今の家計と将来の支出から考える
毎月返せる額は、収入から生活費・住居の維持費・必要な貯蓄を差し引いて考えます。家賃との比較を始める前に、次の二つを整理しましょう。
返済以外にかかる住居費を月ごとに見込む
返済に回す額は、生活費・維持費・貯蓄を先に引いて考えます。次の仮の家計で、計算の順番を確認しましょう。
| 月ごとの項目 | 仮の金額(万円) |
|---|---|
| 手取り収入(賞与を除く) | 40 |
| 生活費(家賃を除く) | −24 |
| 税・保険(年24万円÷12) | −2 |
| 修繕・設備更新への準備 | −1 |
| 将来の支出への貯蓄 | −4 |
| 返済に回す額 | 残り9 |
40−24−2−1−4=9万円ですが、各額は推奨する配分ではありません。収入が5万円減れば残りは4万円になるため、9万円を安全な返済上限とは扱わず、貯蓄と収入減の期間も確かめます。
生活費には現在の家賃を重ねて入れず、車などの借入返済は別に差し引きましょう。通勤距離や車の台数による支出の変化、税・保険・修繕の必要額も確認して置き換えます。
教育費や働き方の変化を同じ年表へ置く
今月の収支だけで決めず、家族の支出が重なる時期を年ごとに見通します。家計の見通しを作るときは、次の予定を記入しましょう。
予想を一つに決め切る必要はありません。例えば共働きの収入が続く場合と、一時的に片方の収入が減る場合を分けて試算します。その時期に貯蓄がどの程度残るかを見ると、毎月の返済額だけでは見えない負担を確認できます。
将来の支出を細かく当てることより、資金が足りなくなりそうな時期を見つけることが目的です。教育費を特定の金額で一律に決めたり、将来の昇給を確定収入として計算したりしないようにします。家族の希望が変われば、住宅予算と一緒に年表も更新してください。
暮らしで優先したいことを整理する手順は、家族の希望と間取りの優先順位の記事で詳しく説明しています。
借入額・金利・返済期間をそろえて返済の違いを比べる
住宅ローンは毎月の返済だけでなく、総返済額と返済を終える時期もそろえて比較します。比較するときは、次の二つを順番に確かめましょう。
金利の違いは同じ借入額と期間で試算する
借入額と返済期間をそろえると、金利の条件だけが返済額に与える影響を比べられます。条件を固定した計算例を、次の表にまとめました。
| 仮定する年利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 1.5% | 91,855円 | 約3,858万円 |
| 2.5% | 107,249円 | 約4,504万円 |
| 3.5% | 123,987円 | 約5,207万円 |
この表は借入額3,000万円・返済期間35年・元利均等返済・毎月払いを仮定した概算です。金利は全期間変わらないものとし、ボーナス返済・手数料・保険料等は含めていません。掲載金利は比較用の仮定であり、現在の貸出金利や将来の予測ではありません。
元利均等返済は、金利が変わらない間の元金と利息の合計を一定にする方法です。金利が高ければ毎月と総額の両方が増えます。端数処理や返済日も関わるため、正式な額は金融機関で確認してください。
毎月9万円・年利1.5%一定・35年返済と仮定すると、同じ計算条件で借入額は約2,939万円です。諸費用を含まない計算例であり、融資の可否や家計に適した上限は示していません。
変動金利は、変更時の残高・残期間・返済額の見直し方法も関わります。この表の行を替えるだけで計算せず、金利上昇時の返済額と未払利息の扱いを金融機関へ聞きましょう。
期間を延ばす案は総額と退職後の返済も見る
返済期間を延ばすと毎月の負担を抑えやすい一方、同じ金利なら利息の総額が増えます。期間を選ぶ際は、次の違いを比べてください。
| 見る項目 | そろえる条件 |
|---|---|
| 毎月の支出 | 生活費や維持費を残して返せるか |
| 返済総額 | 同じ借入額・金利・返済方法で計算する |
| 返済終了時期 | 退職予定や収入が減る時期と重ねる |
| 前倒し返済の計画 | 実行しない場合でも返せるか確かめる |
完済を早めると子育て中の負担が増え、期間を延ばすと退職後も返済が残る場合があります。家族の年表と返済予定を重ね、負担が集まる時期を確かめましょう。
繰上返済の資金を確実とせず、まず繰上返済なしで計画します。余裕がある場合の試算を別に加え、手数料と返済方法は商品条件で確認します。
ボーナス返済は、賞与が減っても払えるかを確認します。毎月分だけを家賃と比べず、年単位の返済額を家計へ入れましょう。
頭金に使うお金と手元に残すお金を分ける
貯蓄は頭金だけに振り分けず、諸費用・入居準備・その後の生活に必要な額も残して考えます。資金を動かす前に、次の二つを整理しましょう。
借入を減らす効果と生活の余裕を比べる
頭金を増やす案は、返済の減少額と支払後の預貯金を一緒に比べます。自己資金の使い道を、次の表に分けて書き出してください。
| 自己資金の使い道 | 考えること |
|---|---|
| 頭金 | 借入額と毎月の返済をどれだけ減らすか |
| 取得時の諸費用 | 借入対象に含めるか・現金支払いかを確認 |
| 入居の準備 | 家具・家電・引越しなどの支払いを見込む |
| 手元に残す資金 | 収入減や急な支出に備える必要額を考える |
手元資金は家族構成・収入の安定性・予定支出で決めます。一律の月数で安心とせず、近く使う予定の貯蓄は頭金と分けましょう。
頭金で金利条件が変わっても、家具や車に別の借入が必要なら家計全体の返済は変わります。住宅ローン以外の債務も同じ表へまとめましょう。
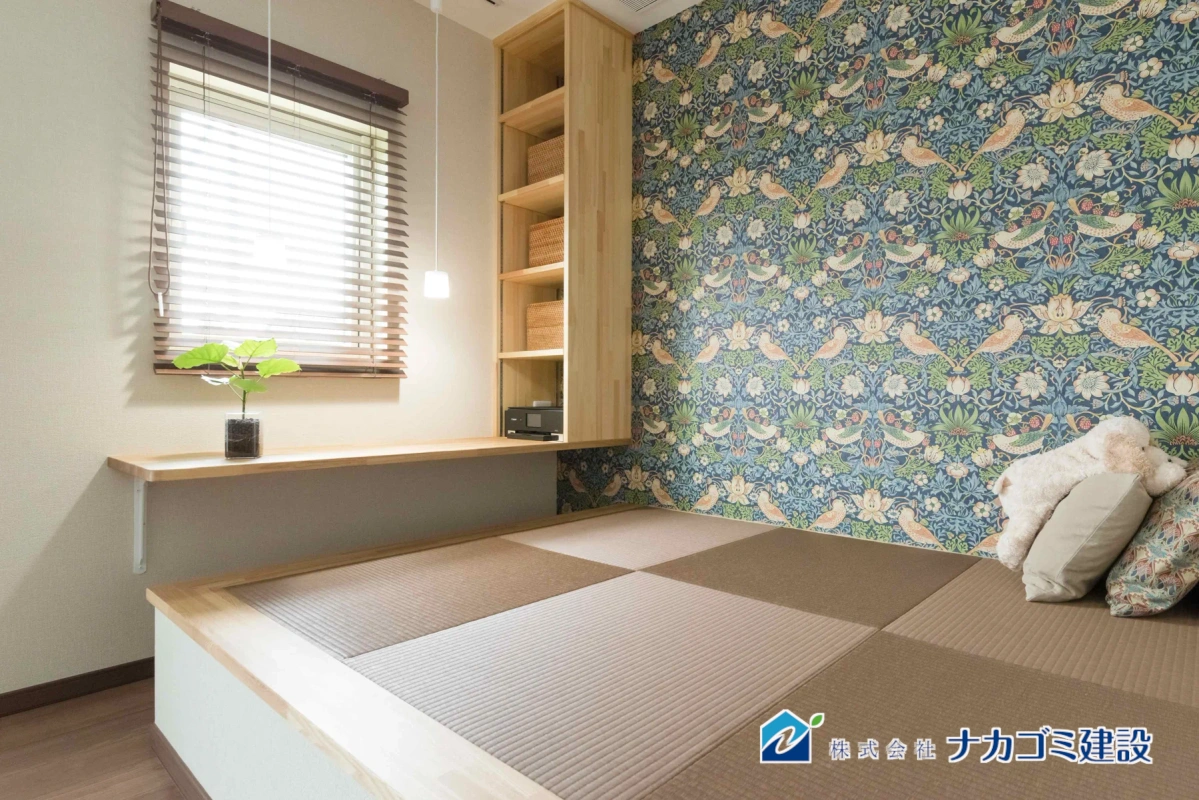
写真はY様邸の小上がりで、借入額や家計を示すものではありません。必要な居場所と、そこで暮らし続ける資金を合わせて考えましょう。
引渡し前に必要な支払いと融資日を並べる
住宅の総額を借りられる見込みがあっても、各支払日に資金を用意できるかは別に確認します。契約前には、次の時点の金額と資金源を整理しましょう。
| 時点 | 確認する内容 |
|---|---|
| 土地購入時 | 手付金・残代金・諸費用と融資の時期 |
| 設計・工事の契約時 | 契約に定める支払額とその範囲 |
| 工事中 | 着工金や中間金がある場合の支払日 |
| 引渡し前後 | 残代金・登記・保険・引越し等の準備 |
支払回数や割合は契約ごとに異なります。住宅ローンを受け取る時期と工事代金の支払日が合わなければ、自己資金や別の融資の利用条件を確認します。つなぎ融資などを使う場合も、利息や手数料を総費用に加えた比較が必要です。
予定日が動いたときの対応も確認しておくと安心です。工事の進行や土地の決済が変わると、資金を利用する期間が延びる場合があります。住宅会社の工程表と金融機関の融資予定を照らし、どちらか一方の説明だけで日程を確定しないでください。
家計の試算と融資審査を分けて相談を進める
シミュレーションは家計を比べる道具であり、借入の承認や将来の返済を保証するものではありません。相談に向けて、次の二つを準備しましょう。
試算条件を保存して変化の理由を比べる
試算結果は金額だけを残さず、借入条件と生活費の前提も保存します。条件を変えるときは、次の項目を一緒に記録してください。
返済額だけの計算と、将来の家計・貯蓄も見る試算を使い分けます。生活費を実際より少なく入力すると、その分だけ結果も良く見える点に注意しましょう。
休職や残業代の減少など、家族に関係する条件で試します。一度に複数の条件を変えたら、一つずつ戻して影響を確かめましょう。予測を当てるより、余裕の少ない時期を探すための試算です。
金融機関へ聞くことと住宅会社へ伝えることを分ける
融資の条件は金融機関へ確認し、建物の希望と予算の配分は住宅会社と具体化します。相談内容は次のように分けると、確認先が明確になります。
| 相談先 | 整理する内容 |
|---|---|
| 金融機関 | 融資可否・金利・手数料・返済方法・実行日 |
| 家計の専門家 | 将来の収支・貯蓄・保険などを含む家計全体 |
| 住宅会社 | 建物の希望・敷地条件・工事費・支払工程 |
事前審査の見込み額は、家族に適した予算の上限とは限りません。旅行や教育などに残すお金も含め、使う借入額は家計から判断しましょう。
住宅会社には、土地・諸費用を含む総予算と暮らしの希望を伝えます。返済が厳しい場合は借入の増額だけでなく、広さ・敷地・工事範囲を変える案も比べましょう。
建築の相談へ進む順番と各段階で決めることは、家づくりのスケジュールの記事で詳しく説明しています。
住宅ローンと家計に関するよくある質問
住宅ローンと家計について、よくある質問にお答えします。
- Q. 年収の何倍なら安心して借りられますか?
A. 年収倍率だけで一律に安全な借入額は決められません。同じ年収でも生活費や家族の予定、他の借入が異なるためです。
実際の収支と将来の支出を整理し、返済額を重ねて試算してください。
- Q. 家賃と同じ返済なら大丈夫ですか?
A. 返済以外の住居費を足して判断する必要があります。持ち家では税・保険・修繕なども支出になるためです。
年単位の費用を月ごとの準備額へ分け、現在の家計と比べましょう。
- Q. 頭金をゼロにしても借りられますか?
A. 利用できる条件は金融機関と商品ごとに確認します。借入可能でも、諸費用や契約時の支払いに自己資金が必要な場合があります。
融資対象と支払日を照合し、入居後の手元資金も含めて判断してください。
- Q. 共働きなら二人の収入を全部使って計算してよいですか?
A. 現在の収入を使う試算に加え、一時的に収入が減る場合も確認します。育児や介護、働き方の変更で返済に回せる額が変わるためです。
収入合算や共同で借りる商品の条件は、個別に金融機関へ確認してください。
- Q. 金利が上がると返済額もすぐ増えますか?
A. 金利タイプと契約ごとの返済額見直し方法によって異なります。返済額が据え置かれる場合でも、利息と元金の内訳が変わることがあります。
一律のルールがあると考えず、利用する商品の条件と試算を確認しましょう。
返済と暮らしの両方が続く予算を整理しましょう
借入額は毎月の返済だけでなく、将来の生活費と残す資金を含めて考えます。条件を変えた試算を行い、希望する住まいと家計の両方に合う予算を検討しましょう。
借入の相談前に、次の3点を確認してください。
建物の希望と予算の配分が決まらない方は、優先したい暮らしと総予算の考えをお聞かせください。ナカゴミ建設では敷地や間取りの条件を整理し、家づくりの計画を一緒に検討します。融資条件は金融機関へ確認しながら進めましょう。
出典
執筆・編集:ナカゴミ建設 WEB広報